
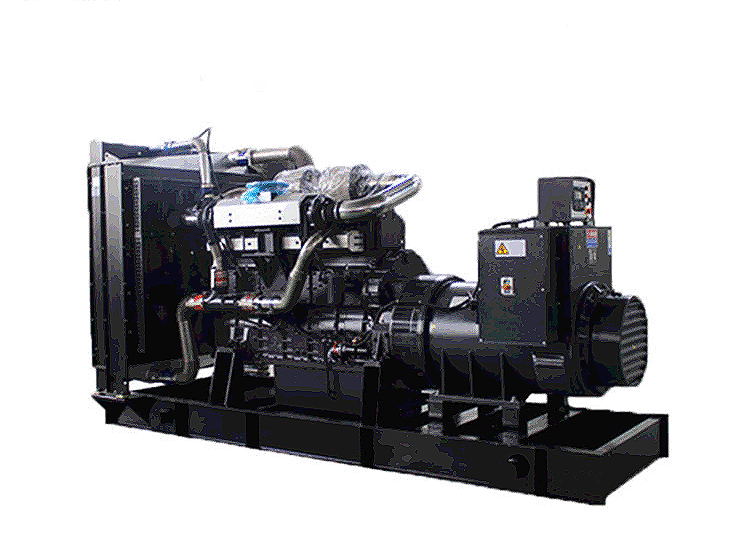
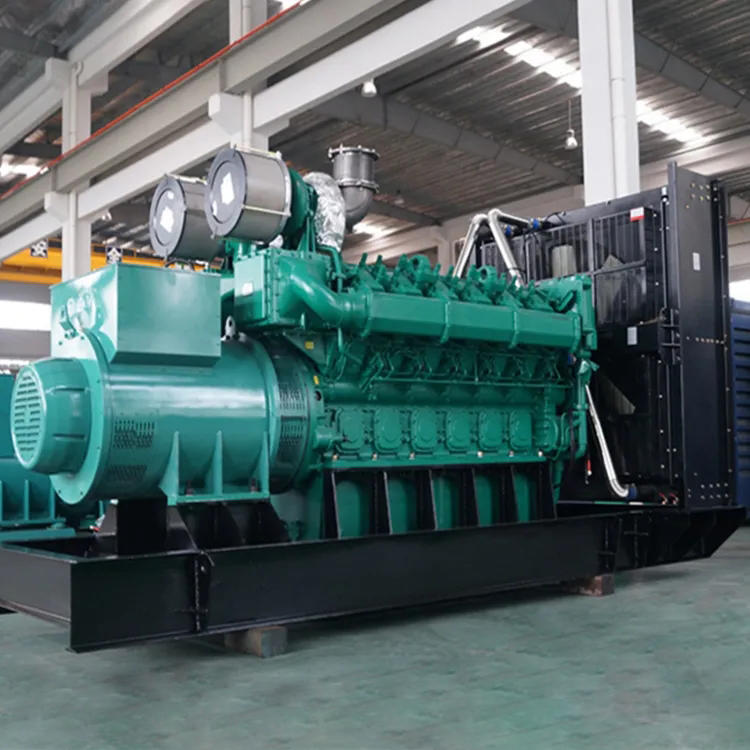
近日发布的GEP Research 2026年度中国陆用发电机组市场研究报告显示,2026年中国陆用发电机组市场规模预计达到约485亿元人民币,同比增长12.3%。这一增速背后,不再是传统基建项目的单一拉动,而是数据中心、通信基站、高端制造等关键场景对备用电源需求的集中释放。更值得关注的是,低排放、高能效机组的销量占比已提升至38.7%,智能化机组的渗透率预计突破65%,行业正从规模扩张转向结构升级。
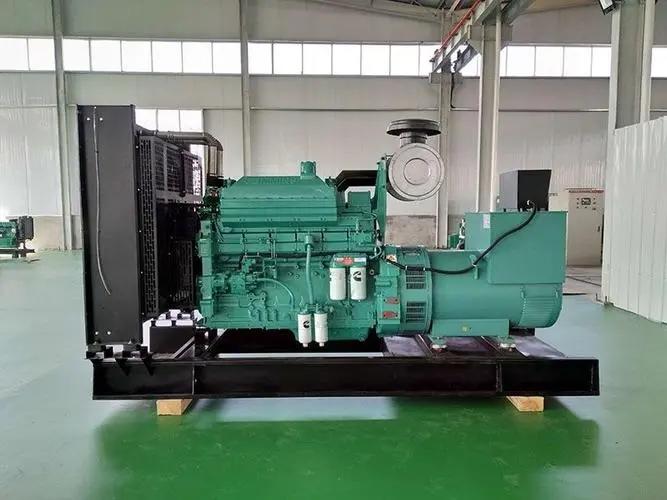
从区域分布看,华东地区仍以42.5%的份额稳居最大消费市场,华南占比约21.8%,而西北地区凭借新能源基地配套储能与调峰需求,增速达到15.6%,成为增长最快的潜力市场。供给端则呈现高度集中态势,行业前五大品牌合计市场占有率预计达68.3%,头部企业通过垂直整合发动机、发电机、控制系统等核心环节,构建起较高的竞争壁垒。中小企业则被迫从低价组装转向特种用途和场景化定制,以避开同质化价格战。
需求侧的最大亮点来自AI算力基建。数据中心对毫秒级响应、高可靠性的UPS与柴油发电机组系统需求旺盛,推动大容量、长续航机组采购持续升温。与此同时,第140届广交会上,国产集装箱式柴油发电机组成为海外采购商关注的热点。高集成度、强便携性、适配吊装与叉车转运的设计,使其在东南亚电站、工矿企业及海外数据中心场景中具备明显优势,也为中国品牌出海打开了新窗口。报告预计,2026年中国发电机组出口额有望突破18亿美元。
展望未来三到五年,行业竞争将从单纯的价格比拼转向技术、服务与品牌的综合较量。国四及以上排放标准适配、远程监控与能源管理、柴储混合与HVO可再生燃料兼容,将成为产品迭代的主要方向。对采购方而言,选型时不应只看单机价格,更要关注厂商的产业链掌控力、实测性能数据以及本地化服务响应能力。
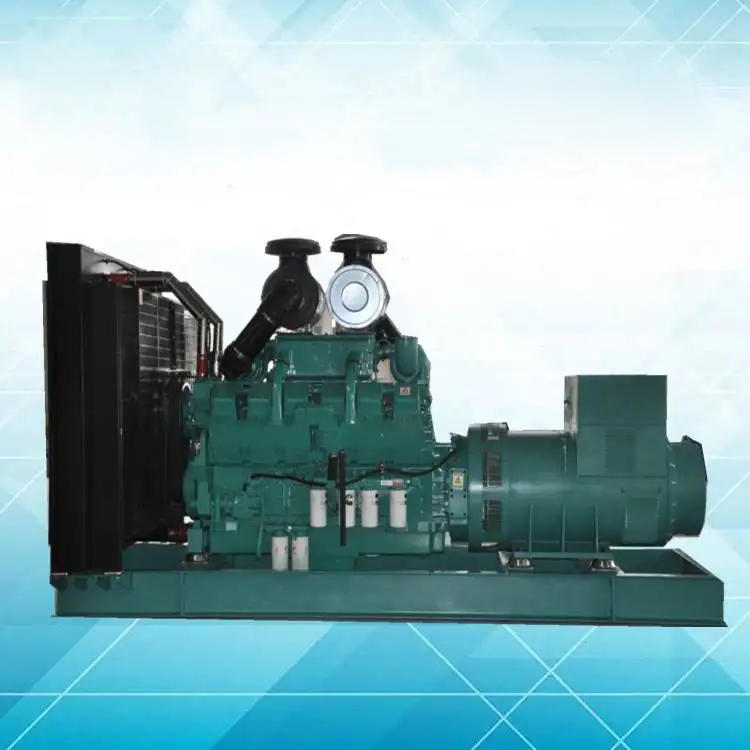
云南振邦机电设备有限公司专注50kW至2500kW柴油发电机组研发制造,覆盖开架式、静音型、集装箱式、高压并机等多种形态,可为数据中心、通信枢纽、工业制造及海外项目提供定制化备用电源解决方案,助力客户在行业升级浪潮中稳健用电。