


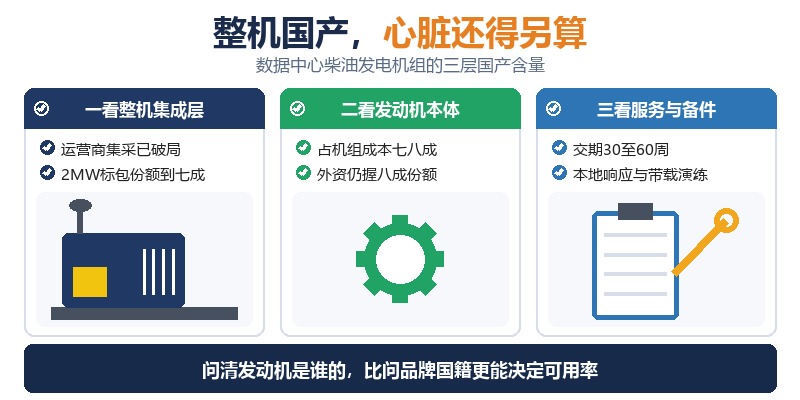
11月9日,中国移动2026年一级集采供应商分级结果公示,柴油发电机组品类下的低压水冷与高压水冷两个标段,潍柴重机股份有限公司被评为A级。更早的2026至2027年2MW高压水冷柴发集采中,245台的盘子由三家国产整机厂分走,潍柴重机占七成,苏美达与泰豪紧随其后。放在两年前,这样的份额分布几乎不可想象。
国产阵营的整体份额确实在快速抬升。2025年中国移动2MW高压标包里,国产头部企业的份额从基本为零跃到四成;到2026至2027年这一轮,同一标包的第一名份额已达七成。据企业披露,2026年上半年潍柴数据中心发电产品销量超过1400台,同比增长137%,半年就超过去年全年;玉柴面向AIDC的发动机出货约1800台。有机构测算,国产整机在数据中心柴发市场的整体份额已推到三成以上。
但这份成绩单需要拆开看。大缸径发动机占柴油发电机组总成本的70%至80%,是真正决定可靠性、油耗与大修周期的部分。据中金测算,2024年中国数据中心用大缸径发动机市场里,外资及合资品牌份额约八成,国产品牌约两成。国产OEM赢下的多是机组集成、系统配套与控制这一层,高端发动机本体仍由少数国际品牌主导。份额跃升发生在整机端,发动机端的门开得慢得多。
慢的原因不复杂。发动机要完成替换,看的不只是参数表,而是长期运行攒出来的平均无故障时间、并机时的负荷分配稳定性、大修周期与备件网络,这些只能靠装机量一点点积累。交付周期是眼下最直接的推力:外资主流品牌交期已排到百周以上,国产可压到30至60周,在算力上线等不起的窗口里,这个差值就是订单。客户结构也说明问题,同一批互联网大厂中,有的仍坚持全系外资,有的已明确导入国产,有的两边平衡,采购策略本身就是国产化进度的一把尺。
对采购方来说,问品牌国籍意义有限,问清三层更实在。整机层看集成能力与并机控制方案;发动机层看本体型号、大修周期与高原功率修正;服务层看交付排期、本地备件与带载演练安排。三层的答案拼起来,才是一台机组真实的可用率。云南振邦ZIMBON在5千瓦至2500千瓦机组的交付中,会把发动机配置与本地服务条款一并写进方案,方便业主逐项比对。